

Neste artigo
No dia 26 de agosto, o sismo ocorrido em Portugal, com magnitude de 5,3 na escala de Richter, e agora o de fevereiro, com magnitude de 4,7 foram avisos sérios que pedem reflexão sobre o que poderia ter sucedido caso a magnitude destes tivessem sido superiores.
Da mesma forma, as alterações climáticas com consequência em fenómenos atmosféricos como tempestades e inundações, apelam à prevenção e proteção efetiva do nosso património e, em concreto, das nossas casas.
FENÓMENOS SÍSMICOS
A constituição de um fundo sísmico é essencial
Perante o sismo ocorrido em Portugal em agosto, a Associação Portuguesa de Seguradores (APS) relembrou queé necessário “acelerar a decisão de criação de um mecanismo que ajude os cidadãos a enfrentar e mitigar as perdas que um sismo de grande intensidade pode causar” no país.
Neste âmbito, a Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) está a preparar um regulamento para a criação de um Fundo Sísmico em Portugal.
Estamos, como sempre, a trabalhar junto destas entidades para que os mecanismos de proteção dos nossos clientes possam ser constituídos e efetivados e atuaremos sempre na defesa desta matéria junto dos órgãos governamentais. Contudo, achamos relevante relembrá-lo da importância da proteção da sua casa.
Cobertura de Fenómenos Sísmicos
A cobertura de Fenómenos Sísmicos, associada aos produtos de Multirriscos Habitação, Condomínio e Incêndio, é opcional. Esta garante o pagamento de indemnizações decorrentes de danos sofridos pelos bens seguros em consequência da ação direta de: tremores de terra, terramotos, erupções vulcânicas, maremotos e fogo subterrâneo e ainda de incêndio resultante destes fenómenos.
De referir que esta é uma cobertura cujas condições de comercialização estão condicionadas pelo mercado ressegurador e, por isso, é muito uniforme no mercado:
- Está sempre sujeita a franquias, sendo estas de 5% ou 10% sobre o valor do capital seguro do bem em risco.
- O cliente, se quiser, pode contratar a cobertura opcional de “Fenómenos Sísmicos” garantindo uma responsabilidade parcial. Nestes casos, ficará a seu cargo uma comparticipação no valor dos danos (10%, 20% ou 30%), sem prejuízo da franquia e limite de indemnização.
A aceitação da cobertura “Fenómenos Sísmicos” está dependente de fatores como: zona sísmica onde se situa o risco, ano de construção, tipo de bem (edifício vs conteúdo), franquia e % de comparticipação do segurado nos danos.
Apesar disto, sabemos que é importante sensibilizá-lo para a necessidade de proteção da sua casa e para a importância de contratar esta cobertura facultativa.
INCÊNDIOS, TEMPESTADES E INUNDAÇÕES
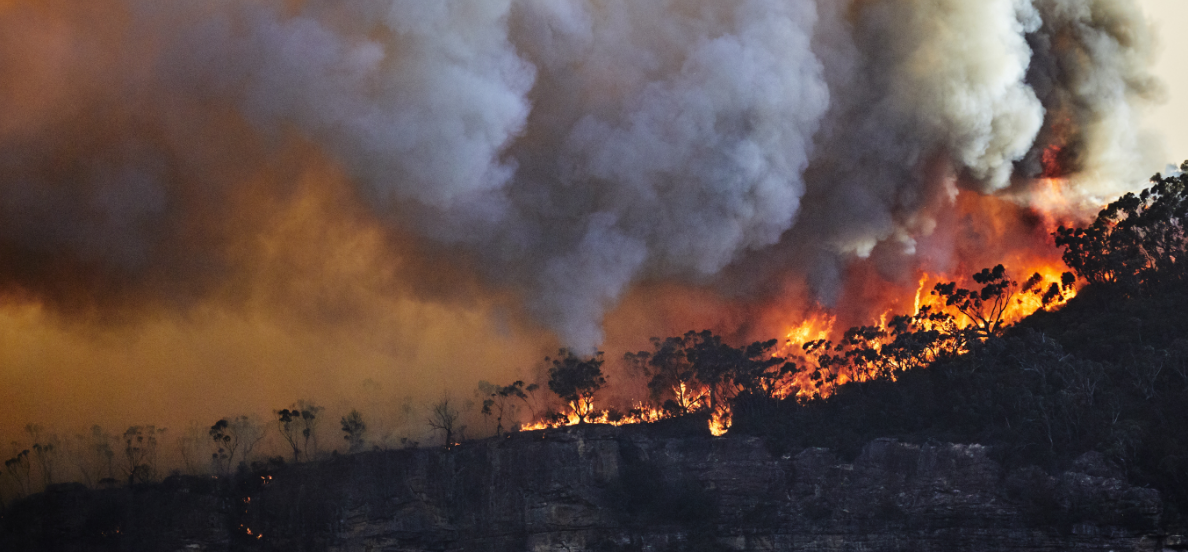
As alterações climáticas têm causado um aumento na frequência e intensidade de eventos climáticos extremos, como tempestades, inundações e incêndios florestais, com consequências devastadoras para as populações e também para os seus bens.
É por isso importante garantir que a sua casa e os conteúdos estão protegidos.
As coberturas “Incêndio”, “Tempestade” e “Inundações” estão incluídas em todos os planos de proteção dos seguros de Multirriscos da Fidelidade, nomeadamente no Fidelidade Casa Mais. Contudo, para acautelar a devida proteção em caso de sinistro, é muito importante assegurar que o valor dos capitais seguros é o mais ajustado aos seus bens seguros.
Como calcular o Capital Seguro de Edifícios/Frações
Este deve corresponder ao custo de mercado da respetiva reconstrução, tendo em conta o tipo de construção ou outros fatores que possam influenciar esse custo. À exceção do valor dos terrenos, todos os elementos constituintes ou incorporados, incluindo o valor proporcional das partes comuns se aplicável, devem ser tomados em consideração para a determinação do capital seguro em causa.
Para apoiar na determinação do custo de reconstrução de Imóveis Habitacionais, a APS disponibiliza o Simulador Do Custo De Reconstrução de Imóveis Habitacionais (SCRIM).
Simulador de custo de reconstrução de imóveis (SCRIM) (segurnet.pt)
Sugerimos que o utilize para avaliar se o valor do Capital Seguro do seu contrato se encontra ajustado à realidade do seu imóvel.
Tenha presente que valor de reconstrução apurado, através da utilização do referido Simulador, embora mais ajustado à realidade de cada imóvel, é um valor indicativo.
Capital Seguro de Conteúdos
Este, na sua generalidade, deve corresponder ao custo de substituição dos bens por novos, iguais ou equivalentes, com o mesmo tipo de caraterísticas, capacidade e rendimento.
Atualização automática do capital seguro
Nos seguros de riscos habitacionais a lei determina que, salvo indicação em contrário, o valor do capital seguro do imóvel tem de ser automaticamente atualizado de acordo com os índices publicados para o efeito pela Autoridade de Supervisão de Seguros e Fundos de Pensões.
Independentemente do seu seguro ter ou não “atualização automática de capitais”, deve proceder à atualização do valor do capital seguro, sempre que considere que este não está ajustado à sua realidade mais atual. Seja por reavaliação dos bens, aquisição de novos bens ou realização de benfeitorias no seu imóvel.
Proteja a sua casa. Em Portugal, 47% das habitações não tem qualquer seguro e 34% tem seguro de incêndio ou multirriscos, mas sem cobertura de risco sísmico.
Fale com o seu Mediador ou dirija-se a uma das nossas Agências Fidelidade para obter maior informação sobre a proteção da sua casa.
Também pode interessar